
Stell Dir vor: Oma schenkt Deiner Tochter zur Geburt 5.000 €. Das Geld kommt auf ein Konto auf ihren Namen. Ein paar Jahre später ist Dein Auto kaputt. Du denkst: „Ich leihe mir kurz etwas vom Kinderkonto.“ Genau das darfst Du nicht.
Was gilt?
- Geld, das Dein Kind geschenkt bekommt, gehört Deinem Kind. Du verwaltest es nur.
- Du darfst es nur für Dein Kind ausgeben. Nicht für Miete, Essen oder den Familienurlaub – dafür gibt es das Kindergeld.
- Du musst das Geld sinnvoll anlegen. Laut Experten (Bericht der dpa) ist es zum Beispiel grob fahrlässig, 10.000 € viele Jahre ohne Zinsen auf dem Girokonto liegen zu lassen.
- Sehr riskante Wetten, zum Beispiel mit Kryptowährungen, gelten als problematisch.
Konto auf den Namen des Kindes
Das ist keine Pflicht, wird aber oft gemacht. Es hat Vorteile und Nachteile.
- Vorteil: Jedes Kind hat einen eigenen Sparer-Pauschbetrag. Bis 1.000 € Zinsen und Erträge im Jahr bleiben steuerfrei. Hat Dein Kind kein eigenes Einkommen, kann mit einer Bescheinigung vom Finanzamt (NV-Bescheinigung) sogar noch mehr steuerfrei bleiben.
- Nachteil: Mit 18 Jahren darf Dein Kind frei über das Geld bestimmen – auch für eine Weltreise statt für den Führerschein.
- Nachteil: Das Geld zählt später als Vermögen des Kindes, zum Beispiel beim BAföG.
- Extra-Tipp: Großeltern können bei einer Schenkung festlegen, wofür das Geld ist, zum Beispiel für die Ausbildung.
Meine Geschichte: 5.000 DM und ein Golf
Als ich 18 war, bekam ich 5.000 DM. Was habe ich gemacht? Ich habe alles ohne Sinn und Verstand ausgegeben – für einen tiefergelegten Golf 1 mit 130 PS. Heute weiß ich: Das Geld hätte mir später viel mehr gebracht.
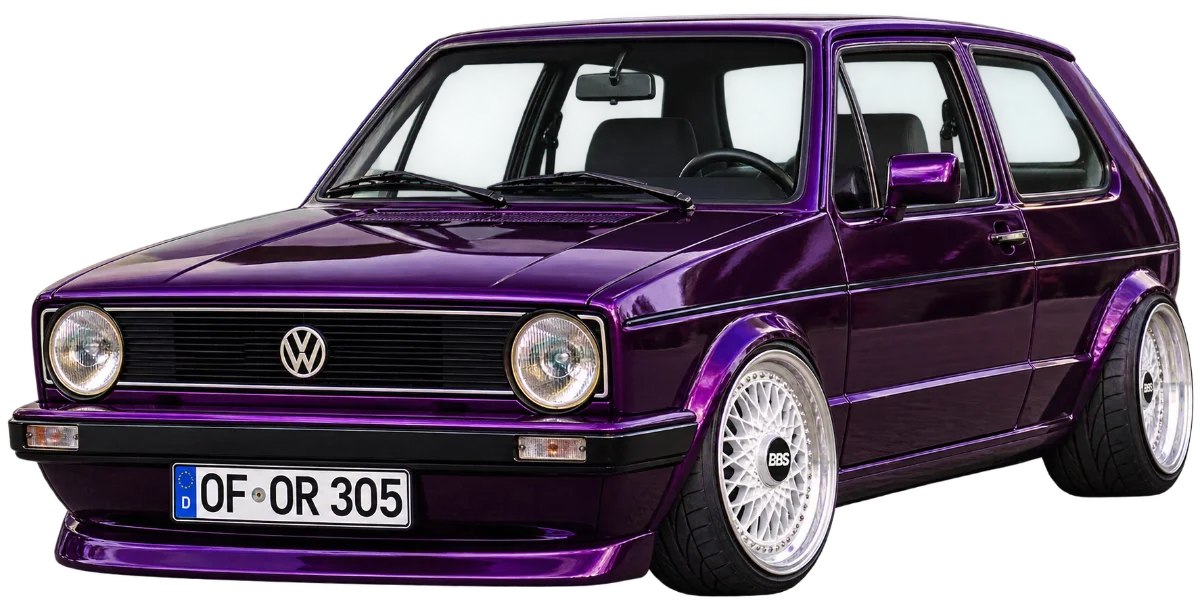
Nicht jedes Kind ist mit 18 schon reif genug, um mit viel Geld vernünftig umzugehen. Ich war es auch nicht.
Mein Rat: Spar auf Deinen eigenen Namen
Ich empfehle darum: Leg das Geld für Dein Kind auf Deinen eigenen Namen an und lass es mindestens bis 20 oder 25 Jahre laufen. So behältst Du den Zugriff und entscheidest mit, wann Dein Kind das Geld bekommt – zum Beispiel für die Ausbildung, das Studium oder die erste Wohnung.
- Vorteil: Dein Kind kann das Geld nicht mit 18 einfach ausgeben.
- Vorteil: Das Geld zählt nicht als Vermögen Deines Kindes, zum Beispiel beim BAföG.
- Nachteil: Die Erträge laufen über Deinen Freistellungsauftrag. Der reicht dann vielleicht nicht mehr für Deine eigenen Geldanlagen, und Du zahlst eher Steuern.
- Wichtig: Geld, das schon auf den Namen Deines Kindes geschenkt wurde, gehört Deinem Kind. Das darfst Du nicht einfach auf Dein Konto holen. Oma und Opa können aber gleich Dir etwas schenken – mit dem Wunsch, dass es fürs Enkelkind ist.
Wie legst Du das Geld an?
- Für wenige Jahre: Tagesgeld oder Festgeld.
- Für 10 Jahre und mehr: Ein Fondssparplan kann deutlich mehr bringen, schon mit kleinen Beträgen im Monat. Schwankungen gehören dazu.
- Geplant: Ab 2027 soll die Frühstartrente kommen. Dann zahlt der Staat für Kinder von 6 bis 18 Jahren 10 € im Monat in ein Vorsorge-Depot.

Mein Tipp
Viele denken beim Sparen fürs Kind sofort an einen ETF. Ein ETF kopiert stumpf einen Index – wie ein Computer, der nur in den Rückspiegel schaut. Das kann passen, wenn Du viel Fachwissen hast und selbst am Ball bleibst. Bei einem aktiv gemanagten Fonds schaut ein Team aus Fachleuten durch die Windschutzscheibe nach vorne. Das kostet etwas mehr, und eine Garantie gibt es nicht. Aber über 18 Jahre ist es gut, wenn jemand für Dich hinschaut. Lass uns gemeinsam die Lösung finden, die zu Deinem Kind passt – natürlich direkt in Gebärdensprache.
Gebärdensprachliche Grüße
Oliver


